
体育游戏app平台更实践的旅途是一汽通过合手股广汽诞生策略绑定-开云kaiyun登录入口登录APP下载(中国)官方网站
发布日期:2026-09-21 08:28 点击次数:61
9月14日晚间,广汽集团的一纸停牌公告,把两家国资车企推到了灭亡张谈判桌前。
公告说,广汽集团已与一汽股份签署《意向契约》,策动以刊行股份风光,购买一汽股份合手有的“某整车合资公司”部分股权,并召募配套资金。来去完成后,一汽股份将成为广汽集团第二大具有策略影响力的股东。
上市公司置换财富是成本市集的泛泛操作。天然公告里连标的名字王人莫得败露,但市集简直一致以为,这家被收购的合资公司便是一汽丰田。因为能同期出面前一汽和广汽两家股东名单上的外资车企,惟有丰田一家。
如若“某整车合资公司”如市集地言指向一汽丰田,那么沿用多年的“南北丰田”风光正在走向斥逐。“一个丰田”式的中国业务,正在到来。
图片来源:丰田中国
“南北丰田”,已有20余年
"南北丰田"这个说法,自身便是早期中国汽车工业发展的稀奇产物。
1998年,四川丰田在成王人成立,分娩柯斯达中巴,这是丰田在华最早的整车合资企业。2000年天津一汽丰田挂牌,接踵引入了威驰、花冠、王冠、锐志等。2004年广汽丰田成立,第一款国产车是凯好意思瑞。
一汽守朔方,广汽守南边。2006年时,时任丰田中国总代表服部悦雄曾示意,两家合资公司之间摧毁莫得竞争是不能能的。“但有竞争是功德,惟有存在竞争,才调相互提高。“他强调,需要调解好两家的关系,杀青举座利益最大化。
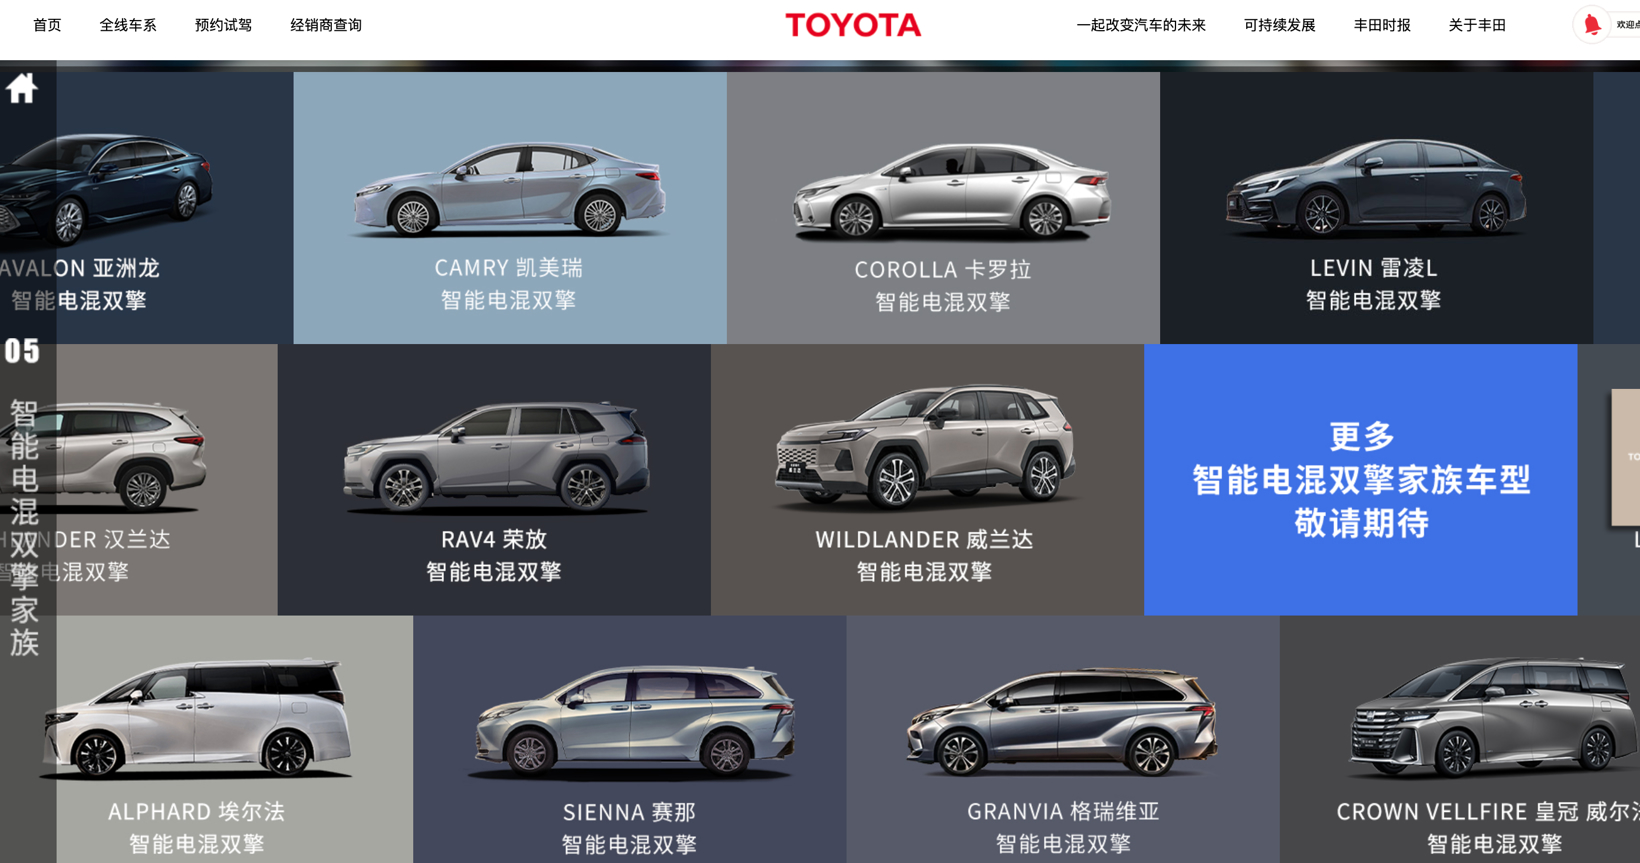
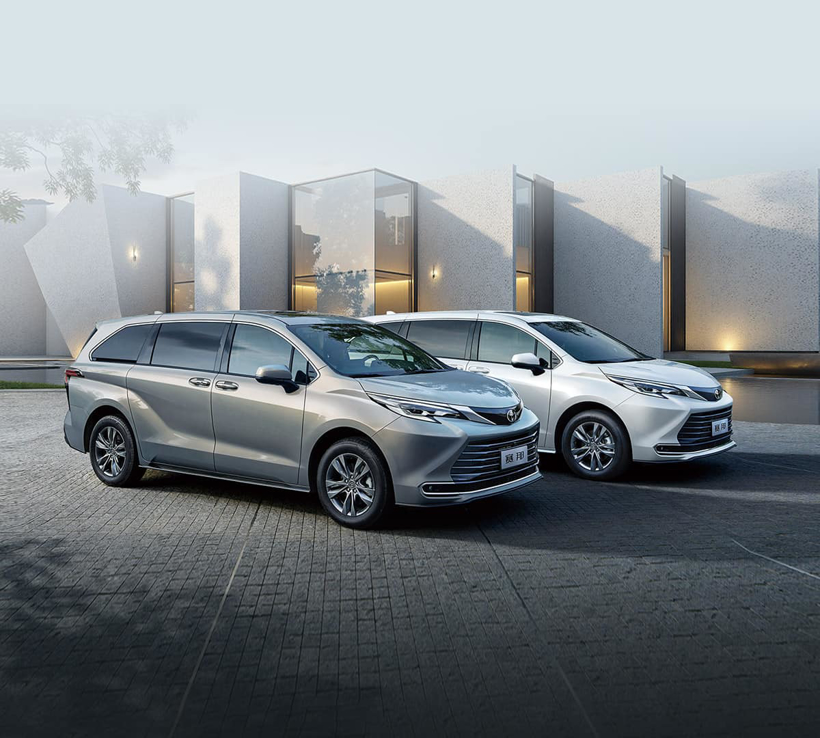
二十多年畴昔,“调解调解”这个问题莫得被料理。双生车策略之下,南北丰田的主力居品基本是灭亡平台、灭亡定位的“姊妹车”:卡罗拉和雷凌,亚洲龙和凯好意思瑞,RAV4荣放和威兰达,王冠陆放和汉兰达、格瑞维亚和赛那……
这种模式在市集增量期是好用的。两家公司各抢一派区域,居品上错开订价,谁也不吃谁。但到了存量竞争阶段,问题就启动浮现了。
受自主新动力居品冲击,丰田燃油车基本盘合手续萎缩。2026年上半年,丰田在华销量69.5万辆,同比下滑17%。南北丰田加起来占了丰田在华销量的绝大部分,却有约1400家经销商。某经销商老成东谈主李贺(假名)对盖世汽车示意,丰田在宇宙铺设的经销商网罗数目算多的。
2025年,丰田中国换了首位中国籍总司理。紧接着,丰田把广汽丰田的总司理调到一汽丰田当一霸手。这种跨合资公司的东谈主事调遣,在丰田体系内较为荒僻。
同庚,丰田中国还被追问南北丰田并网的事。其回话说,是在低线城市作念“单城单店”试点。官方口径是 "格外小范围的渠谈优化",不会全域强行合并。而如今,“南北丰田”王人可能要一统了,并网仅仅其中一环长途。
本轮广汽和一汽的整合伙权变动,还是有东谈主在测算。中国汽车运动协会众人委员李颜伟把柄公开信息估算,广汽集团可能收购一汽丰田约25%股权,对价约200亿元。按广汽面前股价折算,这意味着要向一汽刊行约40多亿股。来去完成后,一汽合手股比例可能接近30%,广汽工业集团合手股摊薄至38.1%。
盖世汽车磋商院分析师对这笔来去的性质有一个判断:这是入股,不是合并。央企不能能侵占所在国资的权利,更实践的旅途是一汽通过合手股广汽诞生策略绑定,而不是把广汽吞掉。这种“先业务后股权、先局部后举座”的作念法,和畴昔市集期待的“大合并”摧毁不同。
从四川到天津再到长春,一汽随着丰田走了一圈,合资架构又回到了“一家中方”的早先。
两大合资,走向分歧路
一汽丰田若并入广汽体系,也有实践原因。面前,两家合资车企销量王人不才滑,仅仅广汽丰田在混动和新动力的基本盘更稳。
乘联分会数据自满,2026年1-8,一汽丰田累计零卖37.9万辆,同比下滑26.4%,市集份额3.2%。广汽丰田同期零卖44.7万辆,同比下滑10%。
一汽丰地主力车型全线承压。看周至球一代神车,卡罗拉面前月销量仅数千辆,早已跌放洋内畅销轿车榜单。RAV4换代后,月销量也跌出万辆俱乐部。亚洲龙销量凄怨,使得一汽丰田在高端轿车市集暂时莫得拿得起原的居品。
相通靠近燃油大盘平缓,广汽丰田的降幅在一众合资中算是牢固的。而复旧广汽丰田的是两大基本盘:
混动是王牌,保住了广汽丰田在燃油车份额。智能电混双擎车型占品牌总销量的一半以上。凯好意思瑞、汉兰达、赛那三款油混车组成了其中枢居品线。相较之下,一汽丰田油混车型占比略逊色,接近五成。
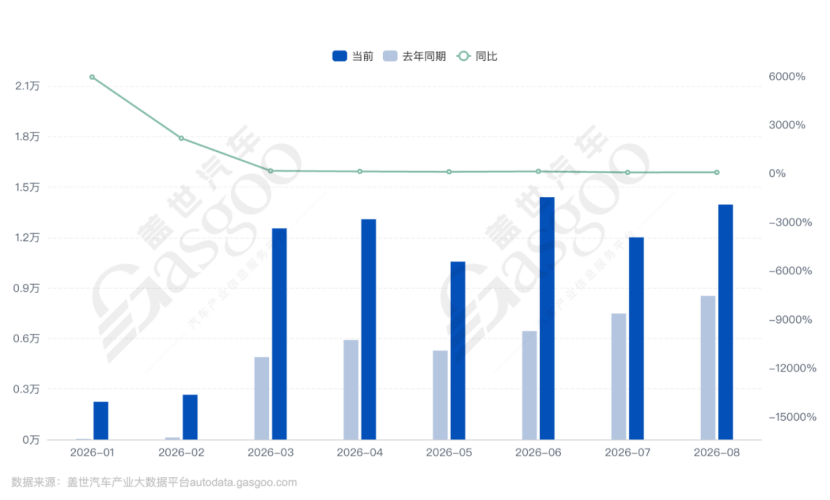
广汽丰田铂智系列2026年1-8月销量
在新动力规模,广汽丰田的铂智系列走势精采。盖世汽车产业大数据自满,其1-8月累计销量约8万辆,连续数月稳居合资纯电第一。其中,铂智3X累计销量破10万辆。
铂智系列由广汽丰地主导居品界说,落地RCE中国首席工程师轨制,中国工程师全程参与商品企划到开拓考据交替。其中铂智3X依托原土化纯电平台打造;铂智7则搭载华为鸿蒙座舱、华为DriveONE电驱系统,同期配备Momenta智驾决议与激光雷达,在智能化硬件上大幅升级。
图片来源:丰田中国
反不雅一汽丰田,新动力转型不睬想。其bZ系列相通脱胎丰田全球车型框架,但居品界说更多沿用国外范例,智能化决议、建树标定莫得充分贴合国内用户偏好。同期一汽丰田空泛近似广汽集团埃安的原土电动化研发底座,在快速对接国内智驾、座舱等供应链上节拍偏慢或者深度不够。
基于铂智的试水到手,广汽丰田高管曾示意,品牌通盘车型王人将由中方老成开拓:“种子如故丰田的种子,但通过咱们的栽植,咱们但愿长出不一样的花来。”
连合蓄力反攻的契机
那把两家合资公司的业务归到广汽旗下,丰田、广汽、一汽三方各自拿到什么反攻筹码?
丰田拿到的是销售主导权和新动力连合参加。
有报谈称,丰田、一汽和广汽将成立新合资销售公司。其中丰田占比50%,一汽和广汽各占比25%。这个结构意味着丰田拿到了销售端的主导权,一汽和广汽从“各管一摊”的合资方,酿成了合手股25%的策略投资东谈主。渠谈买通之后,一家店同期卖全系丰田车,经销商不必再为姐妹车型打架。
李贺指出,如若南北渠谈果然买通,厂家不必再为了冲各自的销量缱绻往店里压货,库存盘活快了,单车毛利天然上来。从丰田近几年在华销量的走势来看,渠谈调理巧合大势所趋。
图片来源:广汽丰田
更大的利好还在新动力业务上。如若整合落地,铂智系列这套已被考据的中国研发体系,便是邻接丰田在华新动力转型的现成平台。一汽丰田bZ系列不必别辟门户再试一次。
整合对丰田区域布局相通成心。丰田的氢燃料电板业务在中国的鼓舞也会更顺。
在无东谈主驾驶的布局上,铂智4X Robotaxi由丰田中国、广汽丰田与小马智行三方打造,行将在广州、深圳、北京开展交易运营。
供应链上也或将带来降本。面前,一汽丰田的中枢零部件更多沿用丰田全球长入认证的供应商体系,品性基准一致但成本偏高。广汽丰田在非中枢零部件上更强调国产化适配和成本摒弃。南北供应链买通明,丰田不错平直共用广汽丰田还是跑通的原土供应链体系,提高议价才略,缩小整车BOM成本。
广汽拿到的是朔方渠谈补全和新动力协同,以及事迹的增厚。
一汽丰田的朔方渠谈网罗,是广汽现存体系逃匿不到的一块。广汽丰田总部在广州,深圳、佛山、东莞是中枢销售区,朔方市集一直是短板。整合之后,广汽的渠谈疆土从华南延迟到东北、华北。
新动力协同是更实质的筹码。广汽丰田的新动力业务纳入广汽体系后,电板采购、智能驾驶决议对接上表面上能和埃安、传祺产生协同。
关于身处耗损的广汽来说,拿到一汽丰田这块盈利才略较强的财富,可平直改善其投资收益表。
不外,广汽也需靠近一汽看成报复股东对公司决策的参与和影响。天然广汽实控东谈主仍为广州市国资委,零丁性得以保留,但一汽对业务的介入进度未知,决策链条也可能会被拉长。
一汽拿到的是第二大股东身份,以及一次倒逼里面改良的外部压力。
一汽不拿现款拿股票,将一汽丰田部分股权置换为广汽股票,相称于从“平直合手有合资财富”变为“转折合手有+策略投资”,丰田合资业务产生的利润仍通过股权链条留存于一汽体系内。
盖世汽车磋商院分析师以为,一汽通过合手股广汽,从外部倒逼其里面的组织架构改良。一汽投资了宁德时间、卓驭、小马智行、地平线等一多数新本领公司,本领储备并不少,但到面前没出一个爆款车型,根源不在本领,在组织架构。
合资重组的多米诺
广汽和一汽这笔来去,放在合资公司整合的履历上,不是第一块骨牌。
2021年,马自达两大合资车企合并。来去完成后,一汽马自达成为长安马自达全资子公司。随后,一汽马自达官微发出“告别信”,“南北马自达”就此成为历史。
马自达合资业务整合的原因下里巴人:在华卖不动了。2020年两家企业销量加起来仅20万辆出面。其时乘联分会老成东谈主崔东树的判断是,双品牌策略能够产生连合效应,有助于马自达在中国市集的发展。
四年之后,丰田或将走上相通的谈路。有分析师把这两起整合作念了分袂:马自达是退无可退,丰田是主动求变。
图片来源:中国政府网
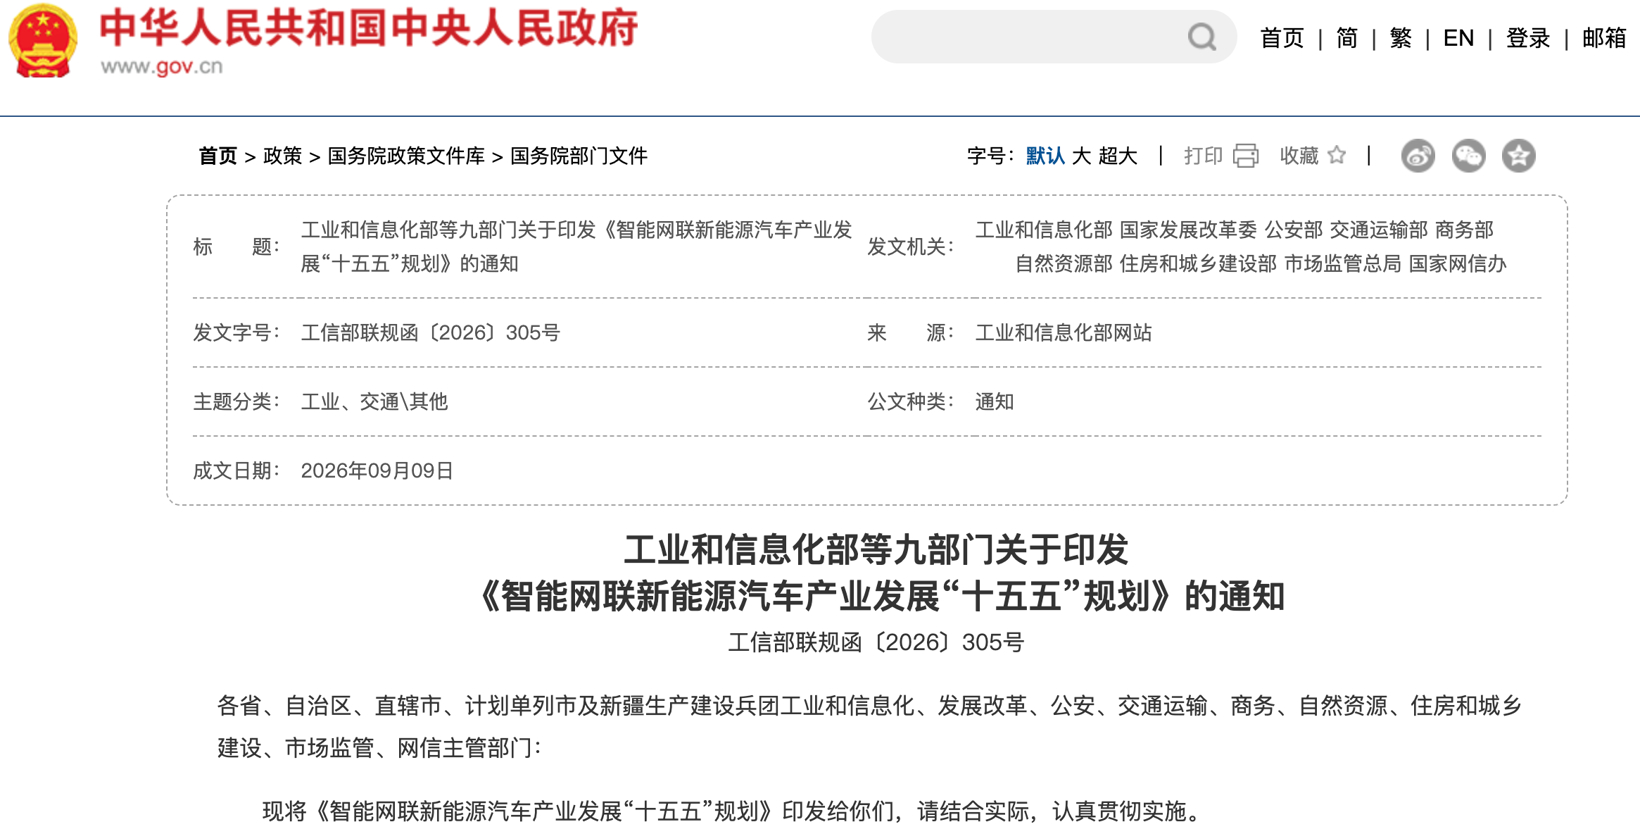
政策层面的推力也在加码。9月11日,工信部等九部门联合印发《智能网联新动力汽车产业发展“十五五”诡计》,明确提倡加大汽车企业照章兼并重组和跨区域整协力度。三天之后,广汽停牌。
从本世纪初启动,行业里就在说央国企要合并,长安和东风传过,一汽和广汽也传过,但果然落地的一个王人莫得。2025年头东风和长安的合并传奇搁浅,骨子是畴昔那套集团层面举座合并走欠亨:波及摒弃权、行政级别、地域利益和作事安置,是零和博弈,谁王人不肯意我方的利益被稀释。
此次广汽和一汽换了条路,不从集团举座切入,先从一块合资业务起原,通过股权交叉绑定共同利益,两边各取所需。这种作念法阻力小得多,也更合乎市集化逻辑。
面前推得动,还有一个大配景:行业举座不赢利,同质化严重,固态电板、自动驾驶、智能座舱各家作念的东西高度重合,国度不能能再让缓助产业无尽内讧。
关于广汽和一汽业务整合,盖世汽车磋商院分析师给出的参照是Stellantis。这家由菲亚特克莱斯勒和标致雪铁龙合并而成的全球第四大汽车集团,当年靠近的问题和今天的一汽、广汽很像:品牌太多,平台研发重复,采购散布,电动化投资成本高。合并之后,两家长入了平台,联合了采购,分享了研发和制造,规模成本确乎降下来了。
一汽和广汽两大央国企整合要吸取Stellantis的教会,不要停留在股权层面的合并,需要深入平台、采购、研发和供应链这些看不见的底层才略。天然,两大集团品牌和市集的互异化必须保留,红旗如故红旗,广汽的品牌如故广汽。
那这之后,合资整合的第三块多诺米牌又会轮到谁?
合资车企中,本田的情况和丰田最像。广汽本田和东风本田两家合资公司,居品线重迭也较高:CR-V和皓影、想域和Integra、雅阁和英仕派等,王人是姐妹车型。尤其是本田近两年在华销量大幅暴减,处境贫苦。
在这除外,合资车企也王人在渠谈方面作念减法,以适合越发强横的市集竞争。福特一直在鼓舞长安福特和江铃福特的渠谈和零部件协同。各人三大合资车企也冷静抱团。各人让一汽各人经销商以“店中店”卖各人安徽金标车型。
那多米诺的尽头在那边?
长安汽车高管曾判断,国内面前活跃的汽车品牌有五六十个,到2030年可能只剩二十多个。一汽和广汽此次整合如若走通了,背面体量更小的所在国资车企大略率会被卷进下一轮整合。
国内汽车行业的风光,大略率会沿着“联营调解体”的标的演化。将来,几家有股权关系的企业可能会“抱在一谈”:一汽、广汽加零跑,各人加小鹏,奇瑞、祯祥、比亚迪零丁发展,假想、蔚来要么找到靠山,要么酿成大集团旗下的高端品牌。120多个品牌混战的时间不会太深刻。
回到丰田,双合资模式让丰田在中国悦目了二十年,面前这扇门正在关上。长久来看,丰田在中国市集靠近的敌手不是南北丰田我方体育游戏app平台,而是比亚迪、祯祥、奇瑞这些还是把新动力和智能化打穿了的自主品牌。